Trang chủ › Phân hệ › Kiểm toán nội bộ
Phần mềm kiểm toán nội bộ
Phần mềm kiểm toán nội bộ là phân hệ trong ERP MELIASOFT — Tự kiểm tra số liệu mỗi ngày: cân đối, công nợ, tồn âm, bất thường; hồ sơ phục vụ kiểm toán độc lập. Sai sót được phát hiện trước khoá sổ.
Kiểm toán nội bộ trên dashboard tự kiểm tra số liệu mỗi ngày như một kiểm toán viên: cân đối, công nợ, tồn âm, tài khoản dư sai — rồi xếp phát hiện theo mức rủi ro, đề xuất việc cần làm. Kèm theo là bộ công cụ chuyển đổi IFRS, thư viện pháp luật và nhật ký thao tác người dùng.
Bài toán doanh nghiệp gặp
Sai sót chỉ lộ ra khi kiểm toán, sửa rất tốn công.
Chức năng chính
- Tự kiểm tra số liệu hằng ngày: cân đối, công nợ, tồn âm
- Hồ sơ phục vụ kiểm toán độc lập
- Báo cáo chuyển đổi IFRS
Quy trình
- Hệ thống chạy kiểm tra
- Liệt kê bất thường
- Người phụ trách sửa
- Xác nhận trước khoá sổ
Lợi ích
- Tự kiểm tra số liệu hằng ngày: cân đối, công nợ, tồn âm, chứng từ bất thường
- Phát hiện xếp theo mức rủi ro, có mức phạt ước tính và kiến nghị như thư quản lý
- Bộ mẫu biểu giấy làm việc và hồ sơ phục vụ kiểm toán độc lập
- Danh mục IFRS, so sánh VAS – IFRS và báo cáo tài chính trình bày theo IFRS
- Thư viện pháp luật cập nhật và nhật ký thao tác để truy vết mọi thay đổi
Ai dùng
Kế toán trưởng, kiểm soát nội bộ
Kết nối với
AI hỗ trợ
Phân tích bất logic số liệu, gợi ý nguyên nhân.
Màn hình thật trên MLS Điều hành
Ảnh chụp dashboard demo, số liệu mô phỏng, đã che tên doanh nghiệp.
Tổng quan kiểm toán nội bộ
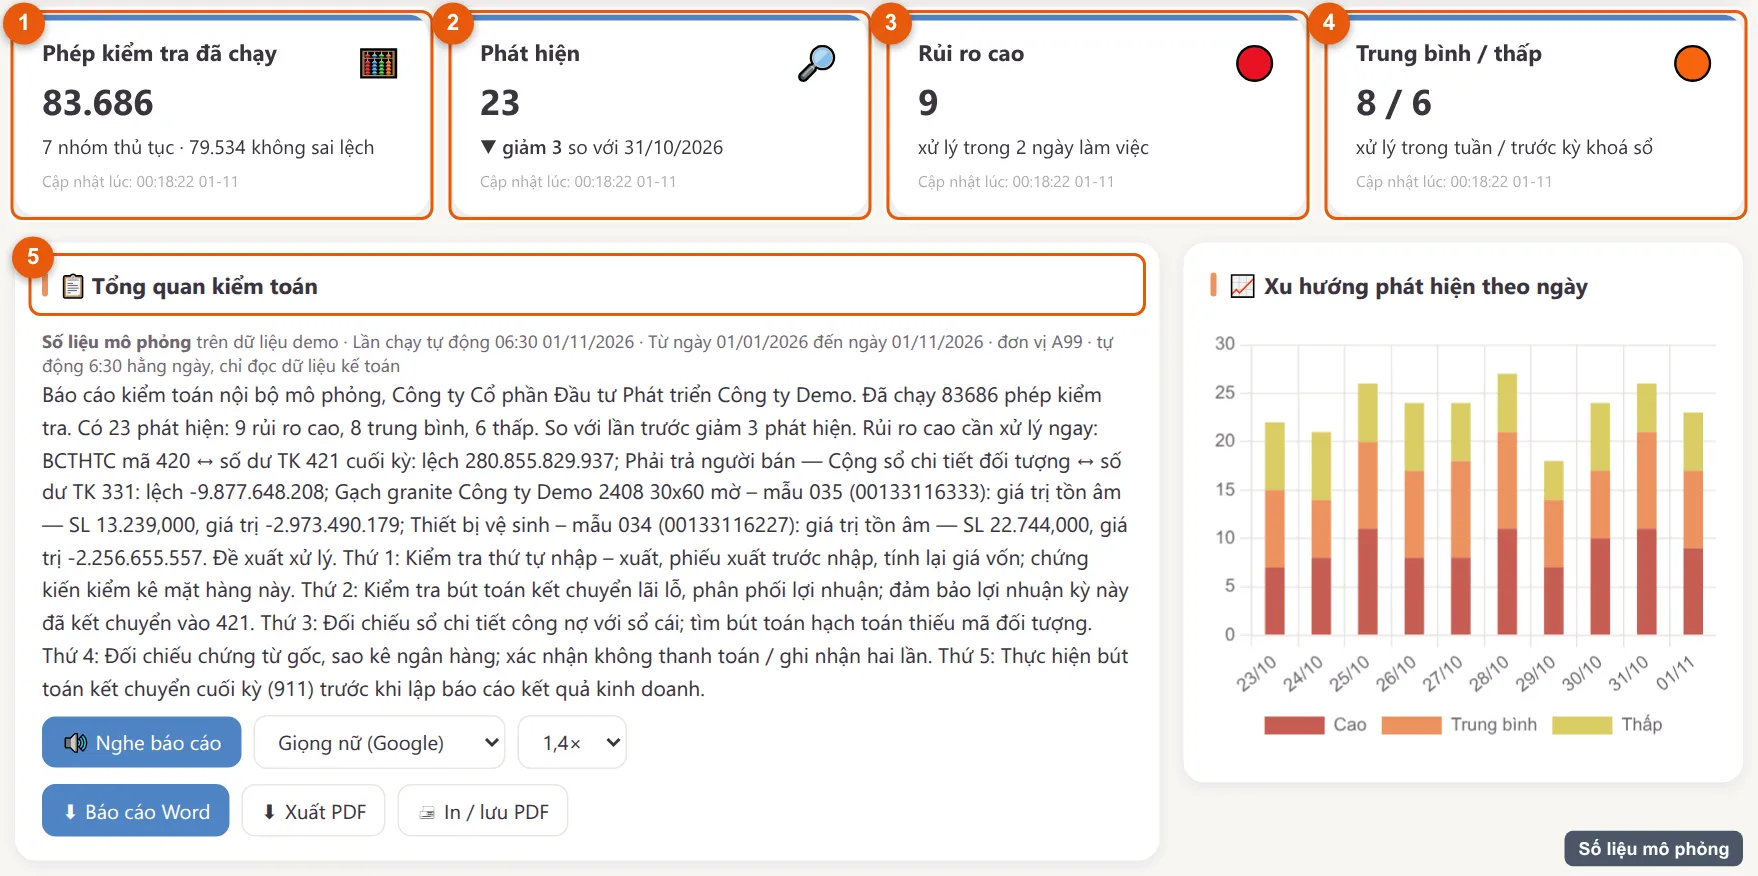
Ý nghĩa: Mỗi ngày hệ thống tự chạy các phép kiểm tra số liệu (cân đối, công nợ, tồn âm, chứng từ bất thường…) và tóm tắt thành một bản tổng quan đọc được, nghe được, tải ra Word / PDF.
Cách tính: Phép kiểm tra đã chạy = số quy tắc kiểm tra áp dụng cho kỳ đang chọn. Phát hiện = số dòng sai lệch tìm thấy, chia theo mức rủi ro cao / trung bình / thấp theo giá trị và tính chất.
Cách đọc: Xem số Rủi ro cao trước, rồi đọc bản tổng quan: mỗi đoạn nêu phần hành, nội dung sai lệch và việc cần làm.
Ngưỡng tốt / xấu: Rủi ro cao = 0: tốt. Có rủi ro cao: xử lý trước khi khoá sổ. Tổng phát hiện tăng liên tục: quy trình nhập liệu có vấn đề.
Quyết định: Giao kế toán xử lý từng phát hiện, hoãn khoá sổ khi còn rủi ro cao, gửi báo cáo Word cho Ban giám đốc.
Ai dùng: Kiểm soát nội bộ, kế toán trưởng, Ban giám đốc, Ban kiểm soát.
Xu hướng phát hiện theo ngày
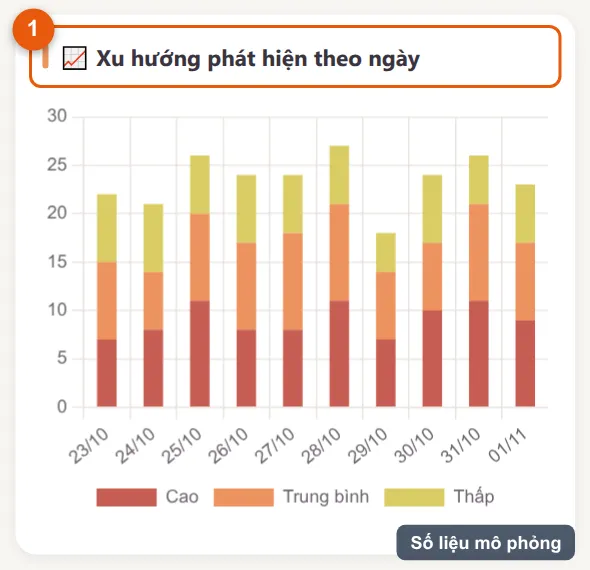
Ý nghĩa: Số phát hiện mỗi ngày theo mức rủi ro — cho biết bộ máy kế toán đang sửa sai nhanh hơn hay sai phát sinh nhanh hơn.
Cách tính: Mỗi ngày đếm số phát hiện còn tồn sau lần chạy kiểm tra, tách theo mức cao / trung bình / thấp.
Cách đọc: Đường đi xuống là sai sót đang được xử lý; đỉnh nhọn thường trùng ngày nhập dồn chứng từ hoặc cuối tháng.
Ngưỡng tốt / xấu: Phát hiện cao không về 0 sau 3 ngày: phải nhắc người phụ trách. Xu hướng tăng 2 tuần liền: xem lại quy trình.
Quyết định: Đặt hạn xử lý phát hiện, đào tạo lại người nhập liệu, chia nhỏ việc nhập chứng từ thay vì dồn cuối tháng.
Ai dùng: Kiểm soát nội bộ, kế toán trưởng.
Đề xuất xử lý theo thứ tự ưu tiên
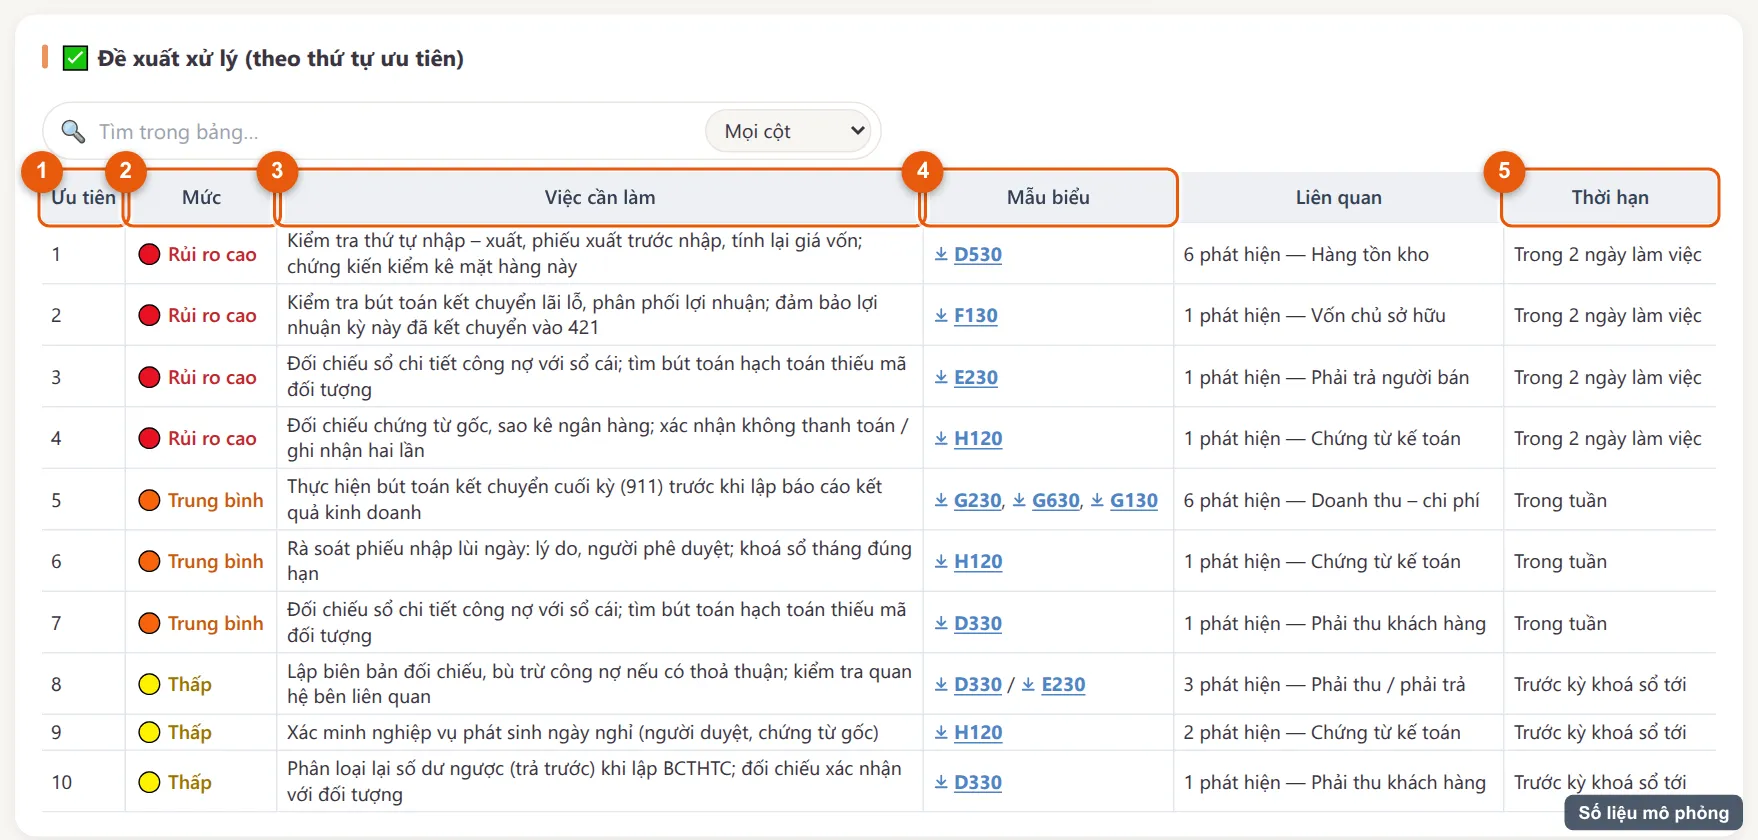
Ý nghĩa: Danh sách việc cần làm đã xếp sẵn thứ tự: mỗi việc gắn mức rủi ro, mẫu biểu giấy làm việc liên quan và thời hạn.
Cách tính: Ưu tiên xếp theo mức rủi ro rồi theo giá trị sai lệch; thời hạn đề xuất theo mức (cao: trong ngày, trung bình: trong tuần, thấp: trước khoá sổ).
Cách đọc: Làm từ trên xuống; cột Mẫu biểu cho biết giấy làm việc cần lập để lưu hồ sơ.
Ngưỡng tốt / xấu: Việc quá thời hạn mà chưa xong: báo kế toán trưởng. Mọi việc mức cao phải xong trước khoá sổ.
Quyết định: Giao việc, duyệt bút toán điều chỉnh, quyết định thời điểm khoá sổ.
Ai dùng: Kế toán trưởng, kiểm soát nội bộ, kế toán phần hành.
Phát hiện, mức độ rủi ro và kiến nghị
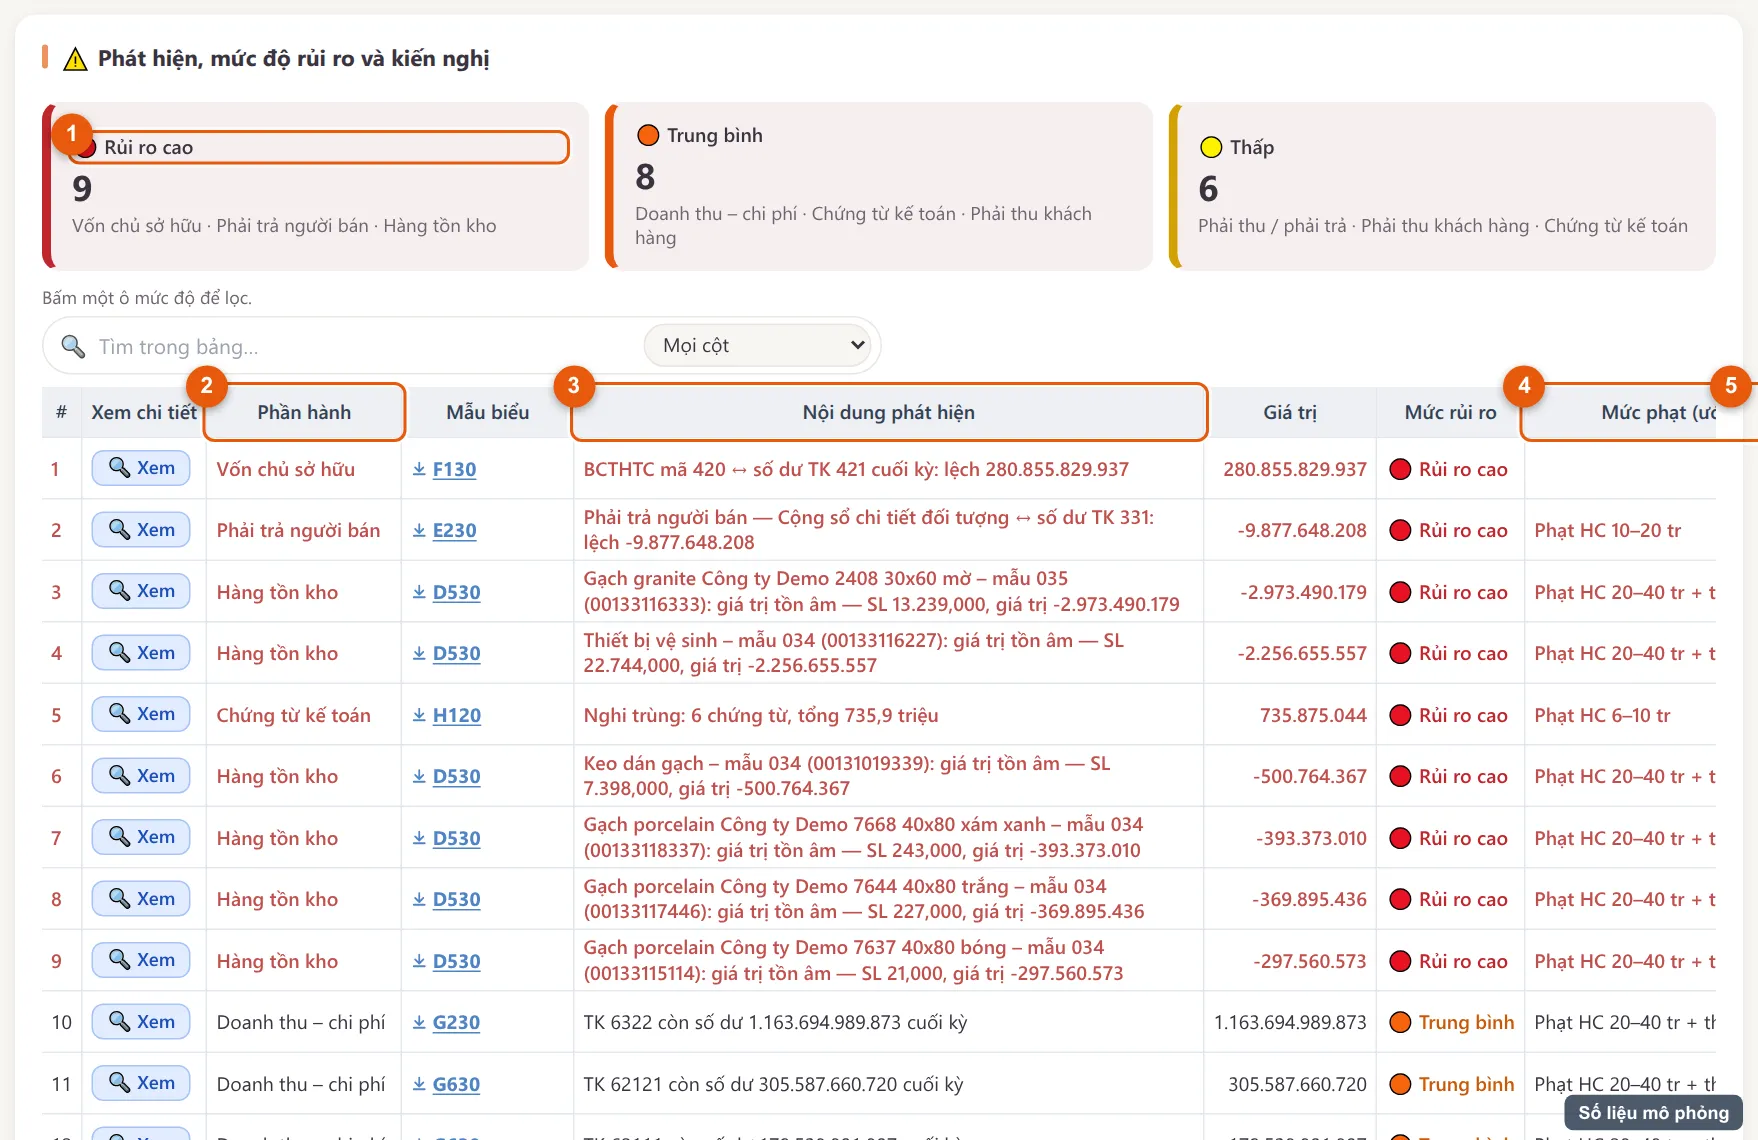
Ý nghĩa: Từng phát hiện được viết như một dòng trong thư quản lý của kiểm toán: phần hành, nội dung, giá trị, mức rủi ro, mức phạt có thể bị nếu cơ quan thuế phát hiện, và kiến nghị.
Cách tính: Mức rủi ro xét theo giá trị sai lệch so ngưỡng trọng yếu và tính chất (thuế, pháp lý, trình bày). Mức phạt ước tính theo quy định xử phạt hành chính thuế, kế toán hiện hành.
Cách đọc: Ba nút màu trên đầu lọc nhanh theo mức, kèm số phát hiện và phần hành nhiều nhất; bấm Xem chi tiết để thấy chứng từ gốc.
Ngưỡng tốt / xấu: Có phát hiện mức phạt ước tính lớn: xử lý ngay và lưu hồ sơ giải trình.
Quyết định: Điều chỉnh sổ, kê khai bổ sung, sửa quy trình phần hành hay sai.
Ai dùng: Kiểm soát nội bộ, kế toán trưởng, Giám đốc tài chính, kiểm toán độc lập.
Kết quả từng phép kiểm tra (chỉ dòng sai lệch)
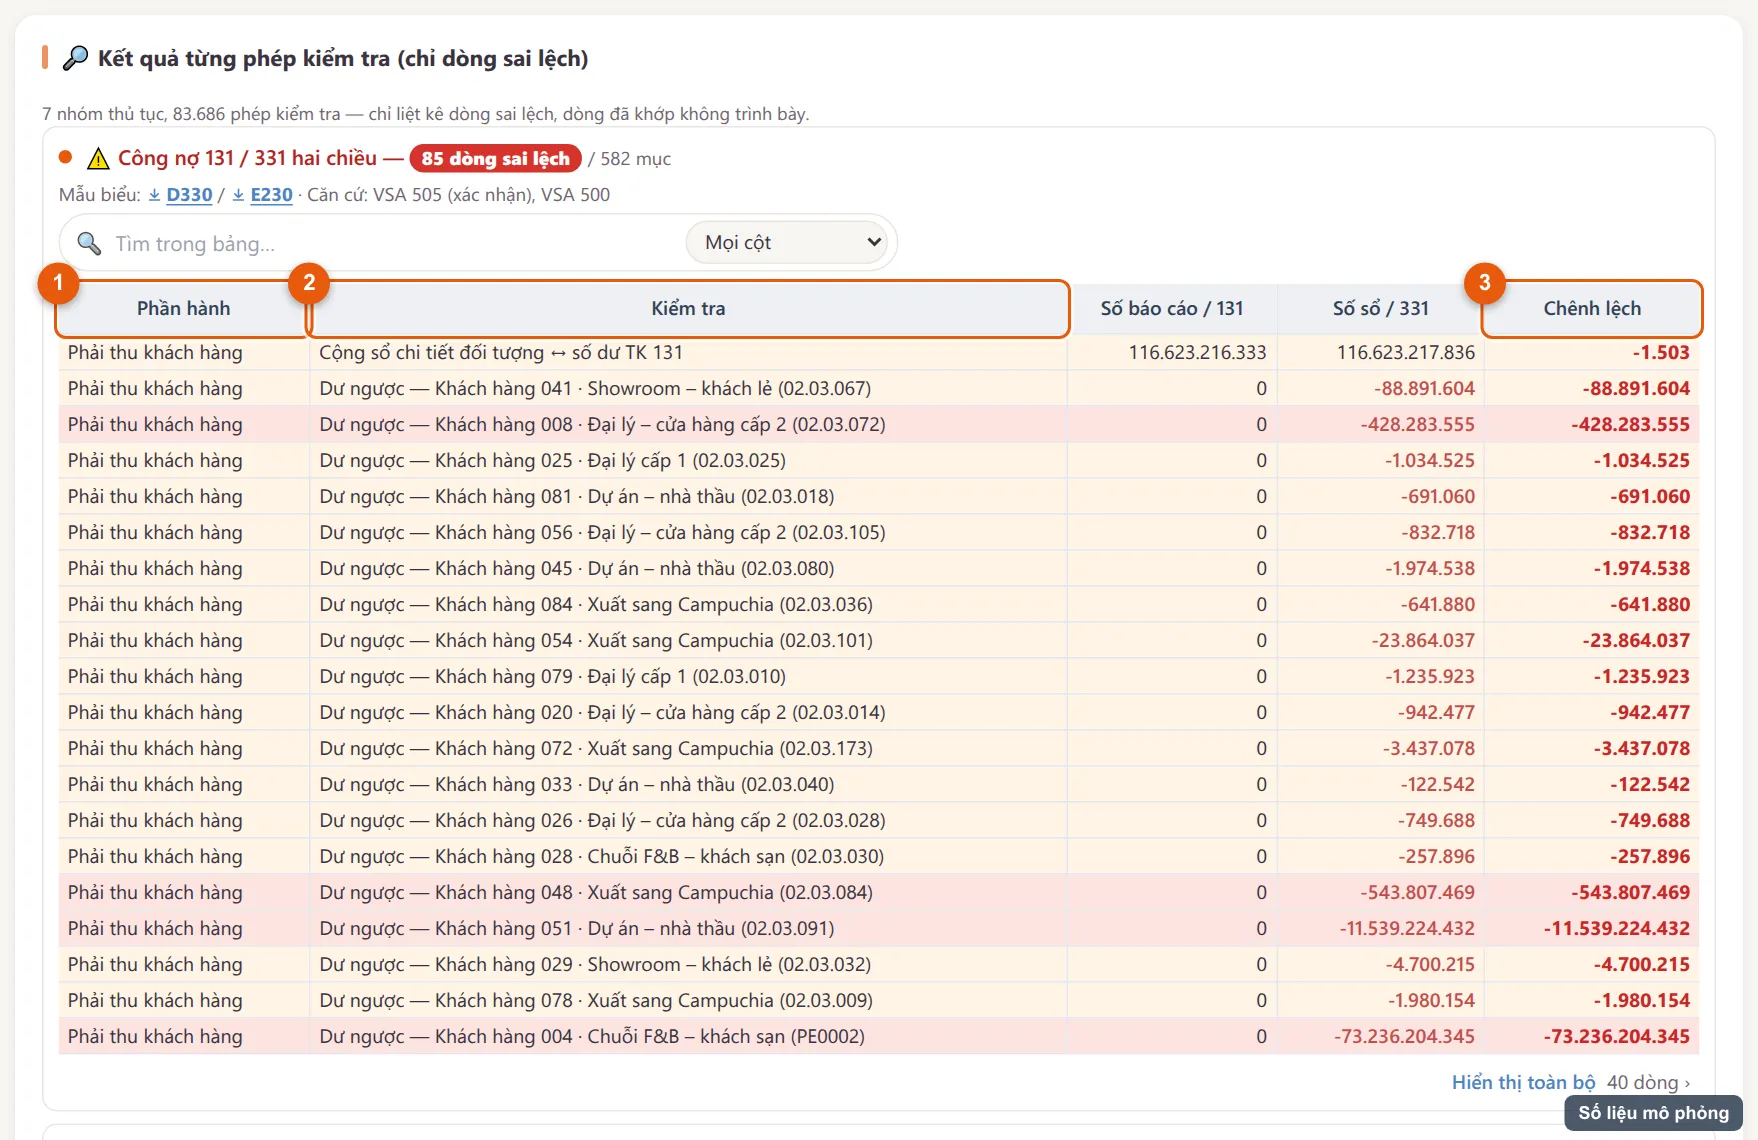
Ý nghĩa: Chi tiết từng phép kiểm tra chỉ hiện dòng sai: công nợ trên báo cáo lệch sổ chi tiết 131 / 331, mặt hàng tồn âm, tài khoản dư sai bên… — đúng số, đúng mã để kế toán sửa.
Cách tính: Chênh lệch = Số trên báo cáo − Số trên sổ chi tiết. Tồn âm = số lượng hoặc giá trị tồn < 0. Dư sai bên = tài khoản có số dư thuần ngược với tính chất.
Cách đọc: Mỗi nhóm kiểm tra một bảng con; dòng hiện ra là dòng cần xử lý, không có dòng là đạt.
Ngưỡng tốt / xấu: Chênh lệch khác 0 ở công nợ, tồn âm cuối kỳ, tài khoản loại 5–9 còn dư cuối năm: đều phải xử lý.
Quyết định: Sửa chứng từ, chạy lại tính giá vốn, kết chuyển bổ sung trước khi lập báo cáo tài chính.
Ai dùng: Kế toán phần hành, kế toán tổng hợp, kiểm soát nội bộ.
Kiểm tra nhanh theo kỳ đang chọn
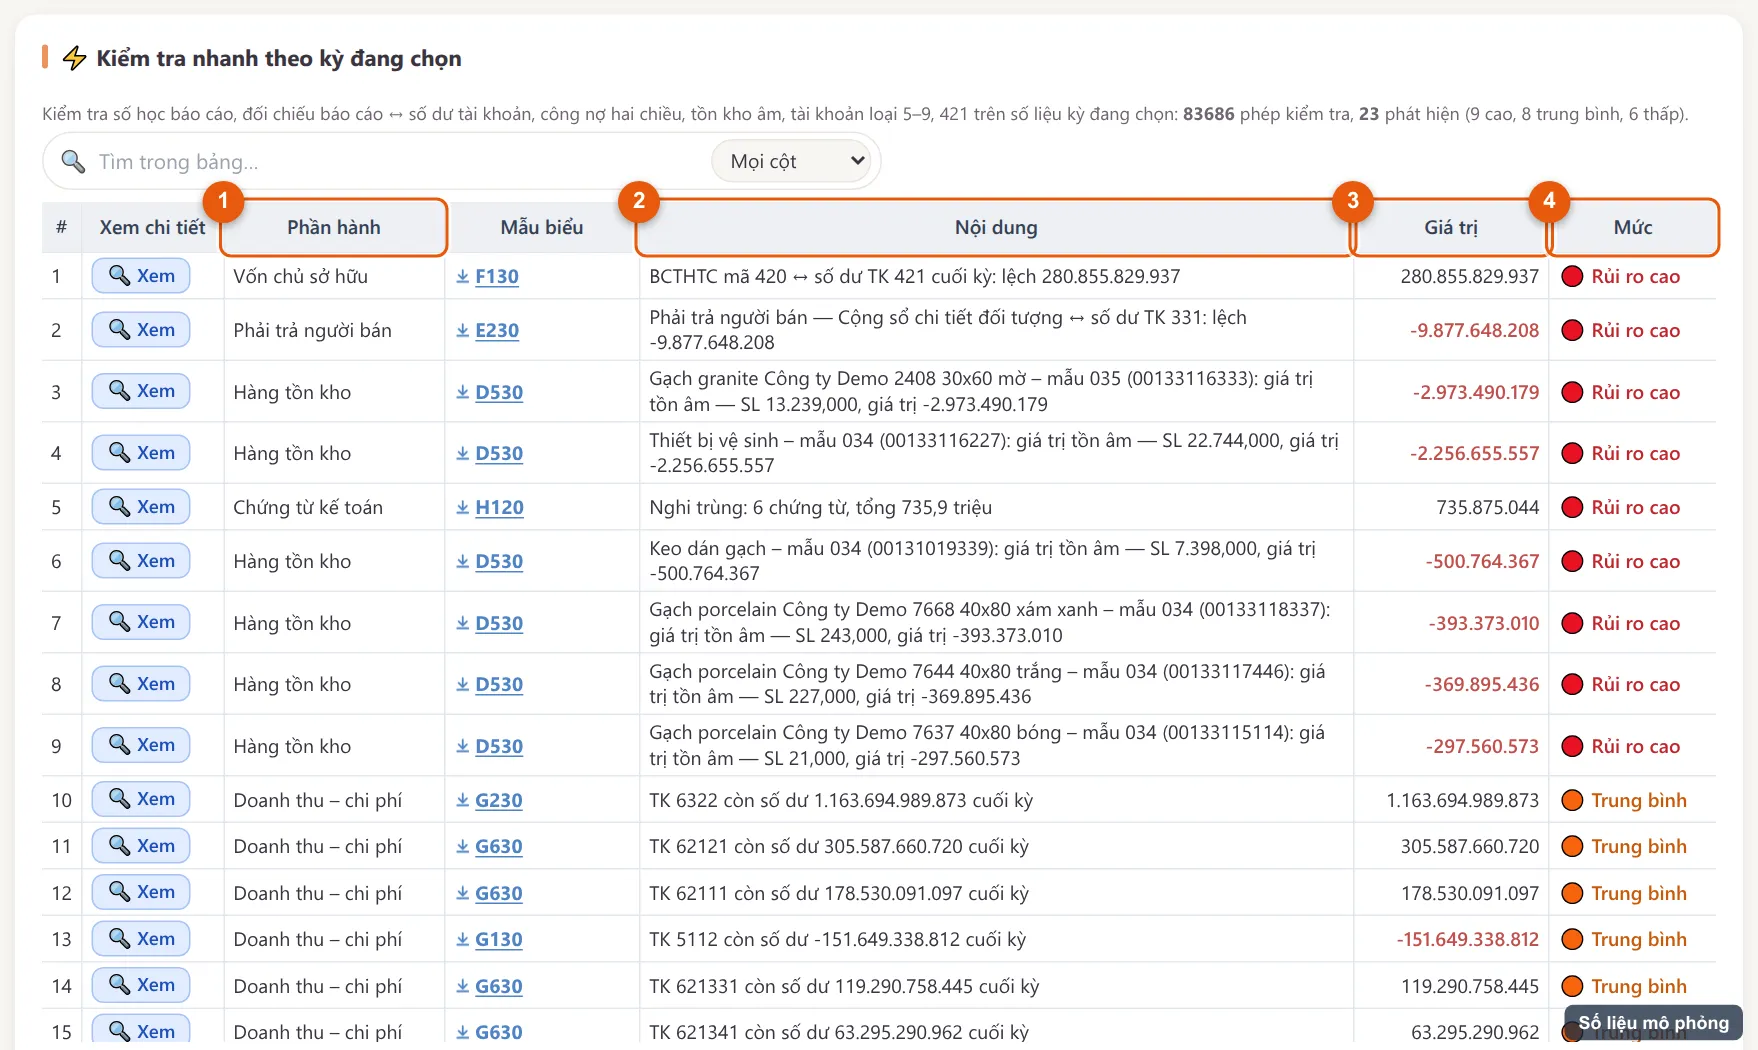
Ý nghĩa: Chạy lại ngay bộ kiểm tra cho đúng kỳ đang chọn trên thanh chọn — dùng trước khi khoá sổ hay trước buổi làm việc với kiểm toán.
Cách tính: Cùng quy tắc như kiểm tra hằng ngày nhưng giới hạn trong kỳ đang chọn; Giá trị là số tiền / số lượng của dòng sai lệch.
Cách đọc: Mỗi dòng có nút 🔍 Xem để mở chứng từ; cột Mức cho biết nên xử lý trước dòng nào.
Ngưỡng tốt / xấu: Không còn dòng mức cao: đủ điều kiện khoá sổ.
Quyết định: Quyết định khoá sổ, chuẩn bị hồ sơ cho kiểm toán độc lập.
Ai dùng: Kế toán trưởng, kiểm soát nội bộ.
Danh mục chuẩn mực IFRS và mức liên quan
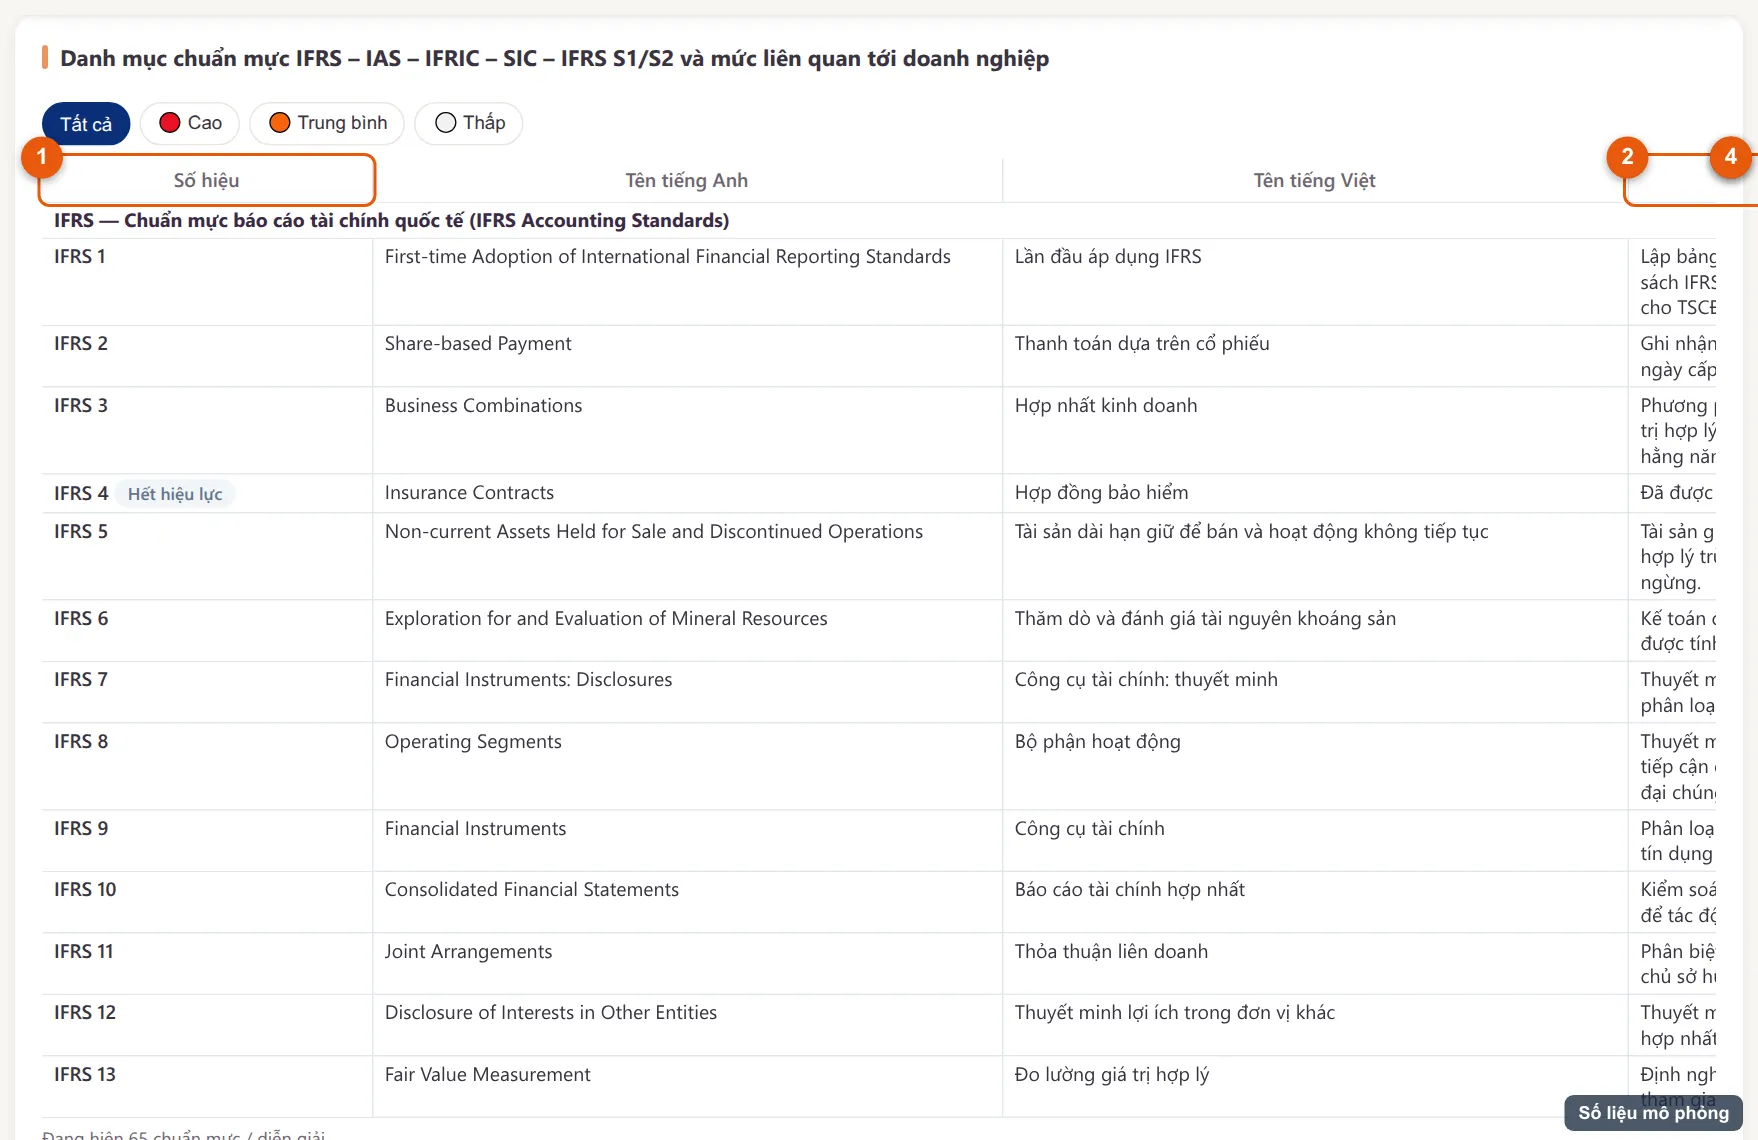
Ý nghĩa: Toàn bộ chuẩn mực IFRS, IAS, IFRIC, SIC và IFRS S1/S2 kèm tên tiếng Việt, nội dung chính, ngày hiệu lực và mức liên quan tới doanh nghiệp — biết ngay chuẩn mực nào phải quan tâm.
Cách tính: Mức liên quan đánh giá theo ngành nghề và giao dịch thực tế của doanh nghiệp: cao (có giao dịch trọng yếu), trung bình, thấp.
Cách đọc: Lọc 🔴 Cao để có danh sách cần nghiên cứu trước; cột Ghi chú cho doanh nghiệp nói rõ ảnh hưởng.
Ngưỡng tốt / xấu: Chuẩn mực mức cao chưa có phương án áp dụng: rủi ro khi chuyển đổi.
Quyết định: Lập lộ trình áp dụng IFRS, chọn chuẩn mực ưu tiên đào tạo.
Ai dùng: Giám đốc tài chính, kế toán trưởng, kiểm toán nội bộ.
So sánh VAS – IFRS và tác động
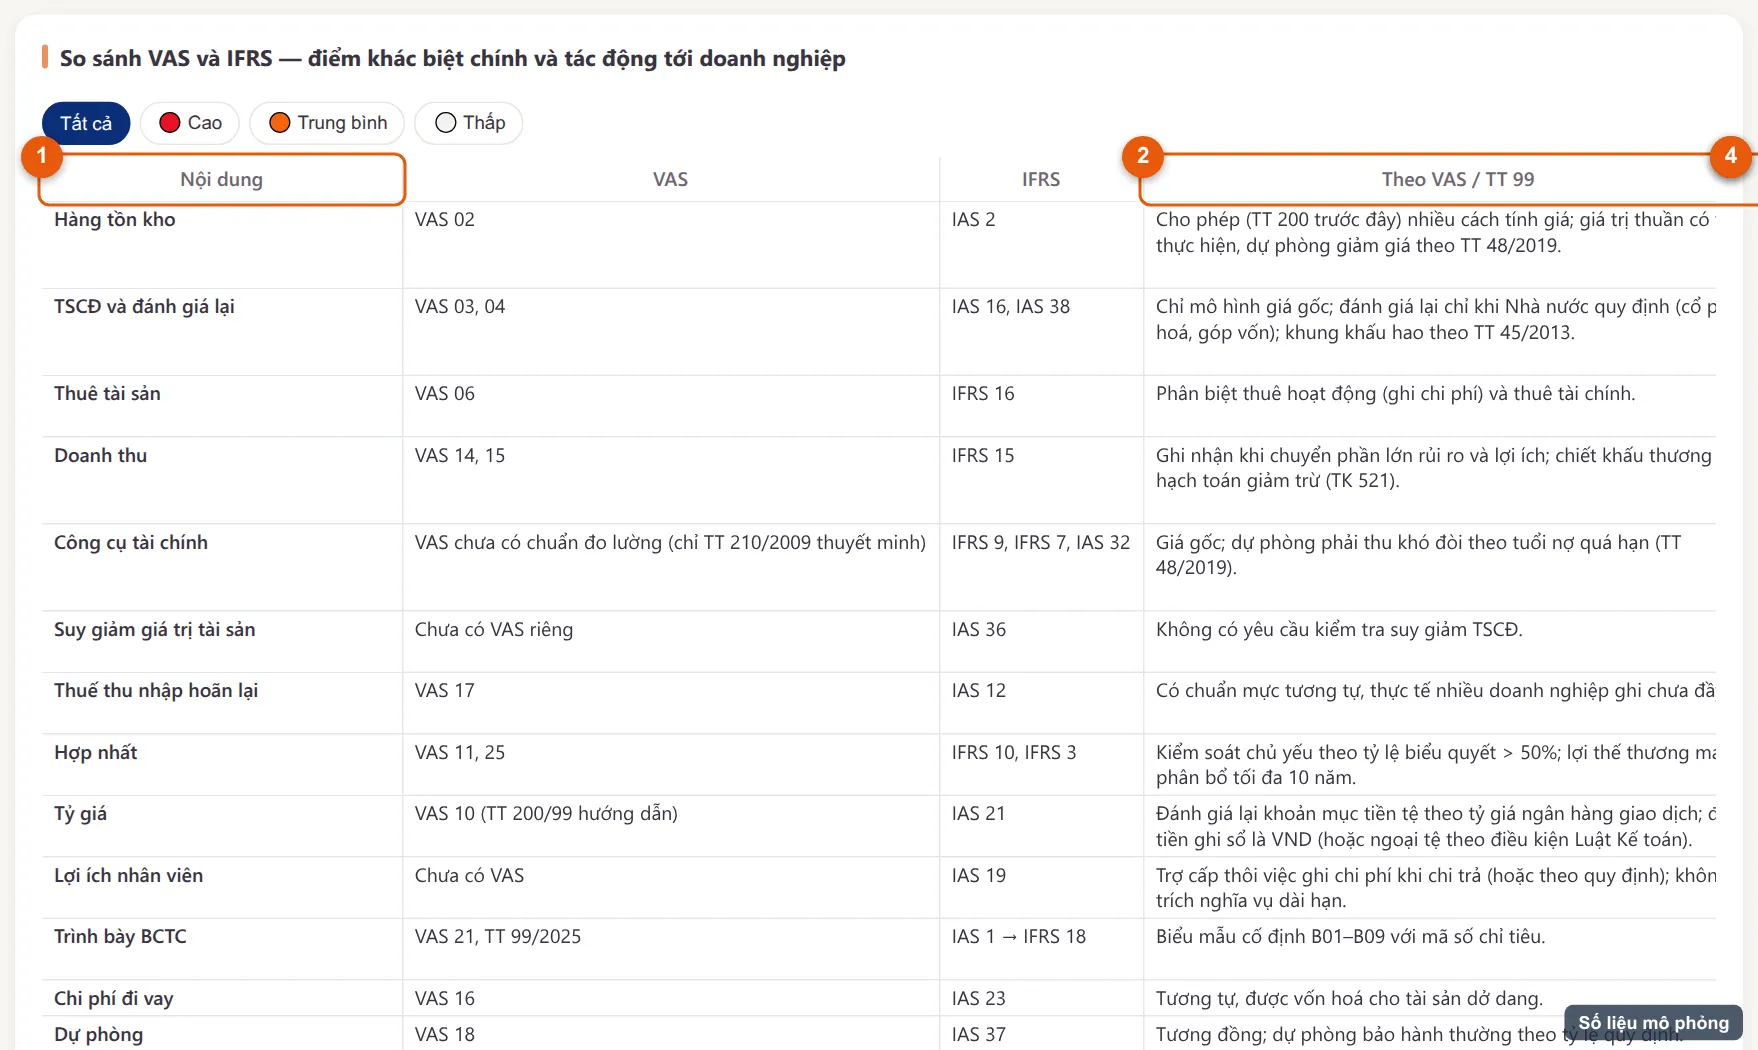
Ý nghĩa: Các điểm khác biệt chính giữa chuẩn mực Việt Nam (VAS, Thông tư 99/2025/TT-BTC) và IFRS, kèm số đang ghi theo VAS, số nếu theo IFRS và tác động.
Cách tính: Với từng nội dung (doanh thu, thuê tài sản, công cụ tài chính, tổn thất tài sản…) so cách ghi nhận hai bên; cột tác động ước tính chênh lệch lên lợi nhuận, tài sản.
Cách đọc: Đọc theo hàng: nội dung → VAS → IFRS → tác động; lọc theo mức để chỉ xem khác biệt lớn.
Ngưỡng tốt / xấu: Khác biệt mức cao làm thay đổi trọng yếu lợi nhuận hoặc vốn: phải chuẩn bị bút toán chuyển đổi.
Quyết định: Quyết định lộ trình, ngân sách chuyển đổi; giải thích cho nhà đầu tư, ngân hàng.
Ai dùng: Giám đốc tài chính, Hội đồng quản trị, kiểm toán.
Báo cáo tài chính trình bày theo IFRS
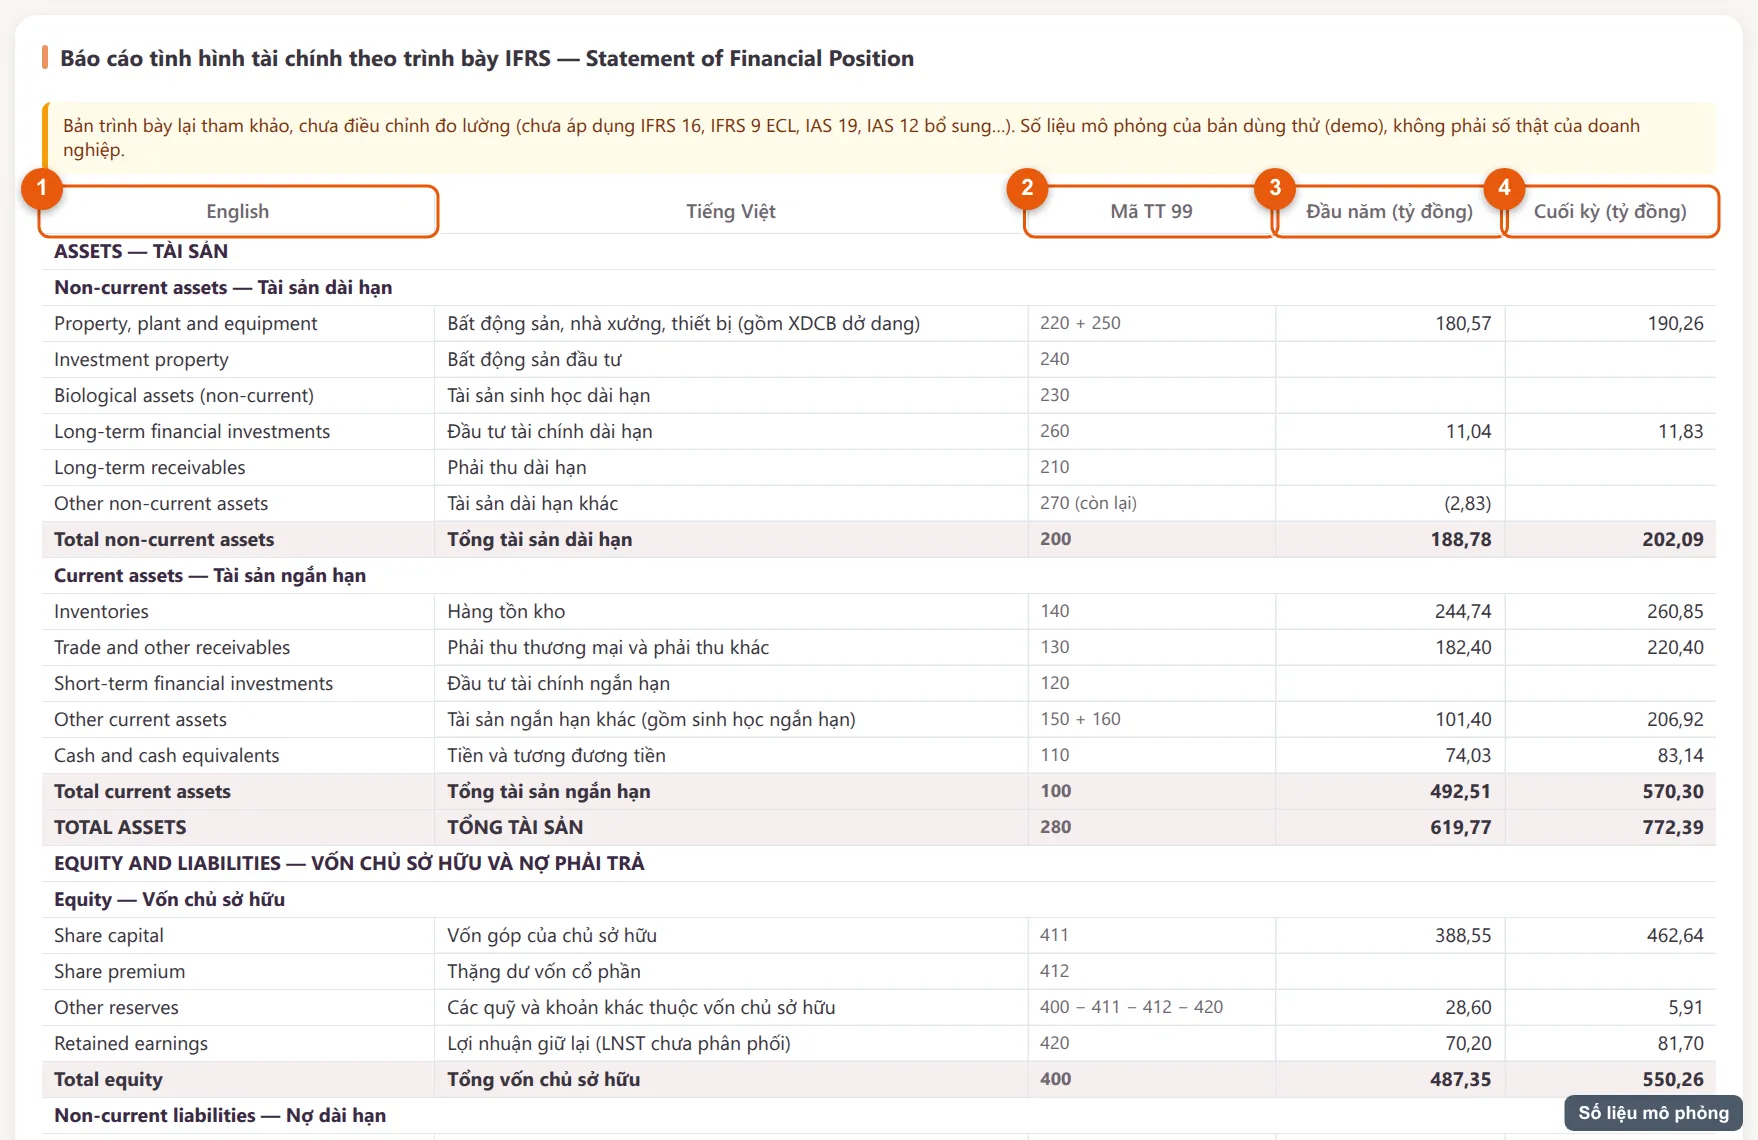
Ý nghĩa: Lấy số từ sổ sách theo Thông tư 99 dựng lại thành Báo cáo tình hình tài chính và Báo cáo lãi lỗ theo cách trình bày IFRS (IFRS 18), song ngữ Anh – Việt — sẵn sàng cho nhà đầu tư nước ngoài.
Cách tính: Mỗi dòng IFRS ghép từ các mã chỉ tiêu TT 99 tương ứng (cột Mã TT 99); số đầu năm và cuối kỳ tính bằng tỷ đồng.
Cách đọc: Đối chiếu cột Mã TT 99 để biết dòng IFRS lấy từ đâu; tổng tài sản phải bằng tổng nợ và vốn.
Ngưỡng tốt / xấu: Tổng tài sản lệch nguồn vốn: sai ghép mã. Dòng lớn chưa có mã ghép: cần bút toán chuyển đổi.
Quyết định: Dùng báo cáo khi gọi vốn, vay ngân hàng nước ngoài, báo cáo công ty mẹ.
Ai dùng: Giám đốc tài chính, kế toán trưởng, nhà đầu tư.
Thay đổi pháp luật mới nhất
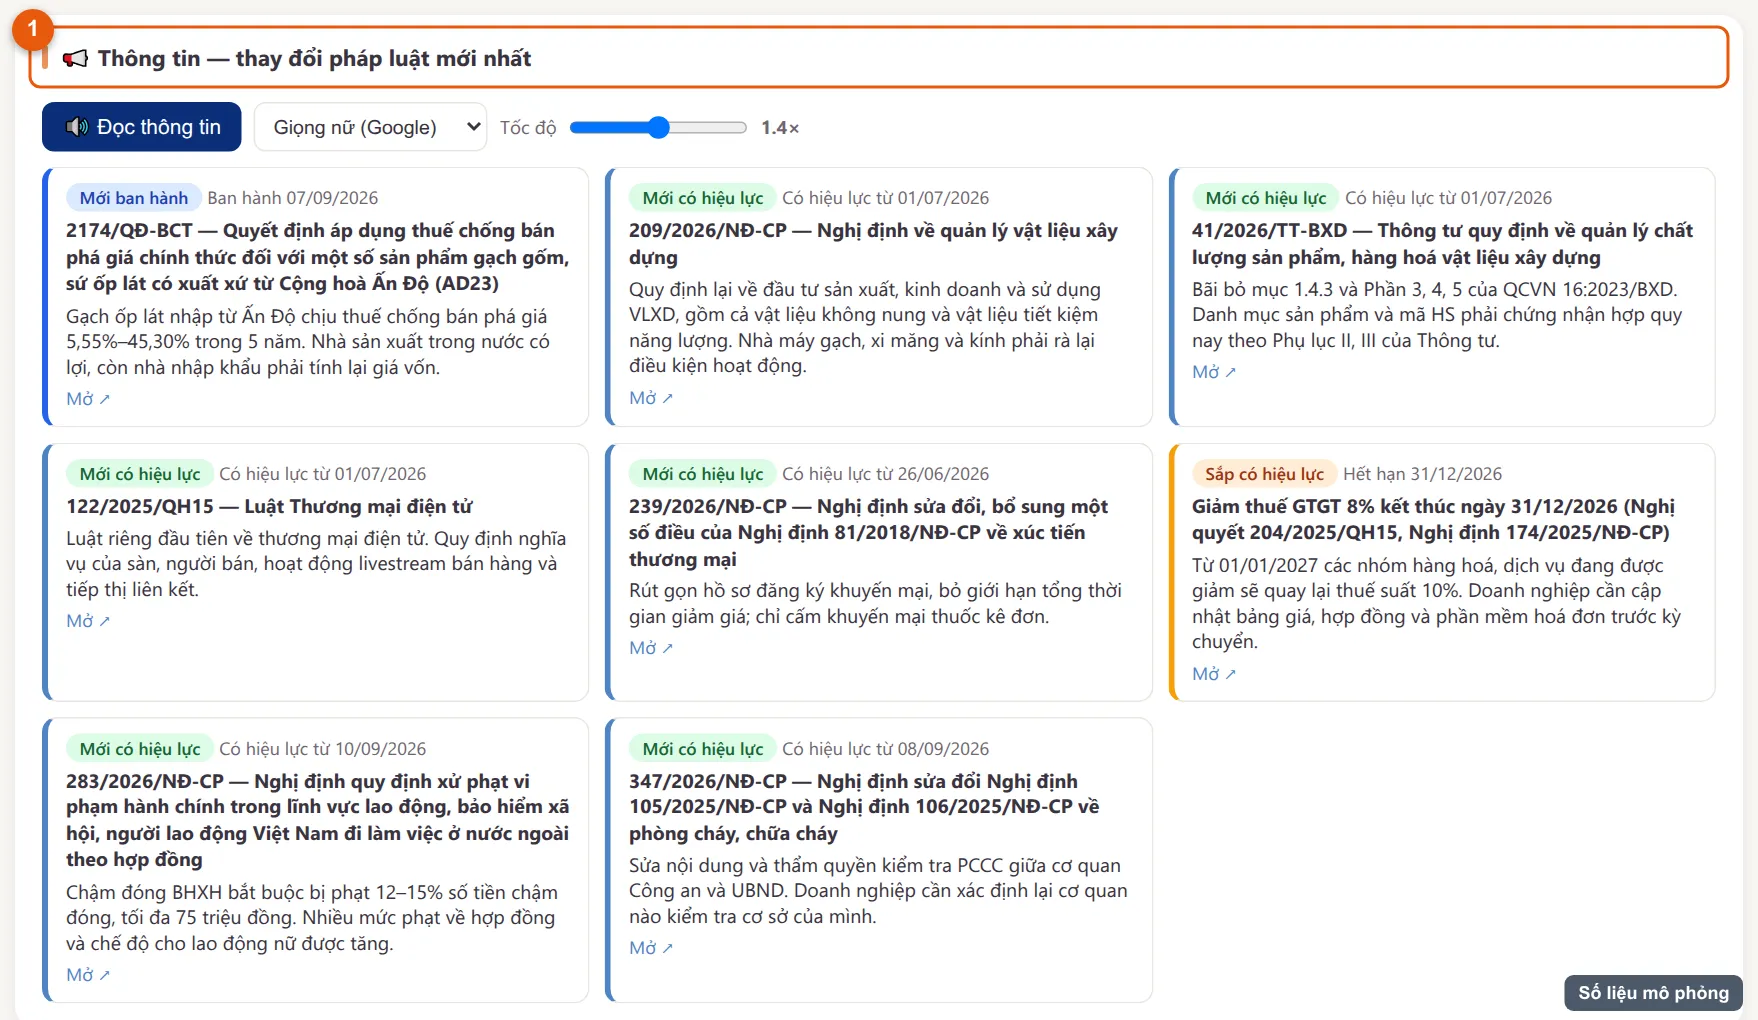
Ý nghĩa: Những văn bản thuế, kế toán, lao động, hoá đơn vừa ban hành hoặc sắp có hiệu lực, tóm tắt điều doanh nghiệp phải làm khác đi.
Cách tính: Thư viện cập nhật theo ngày ban hành và ngày hiệu lực; mỗi tin ghi số hiệu, cơ quan, hiệu lực và tác động.
Cách đọc: Đọc từ trên xuống — tin mới nhất trước; chú ý văn bản sắp có hiệu lực để kịp điều chỉnh quy trình.
Ngưỡng tốt / xấu: Văn bản đã có hiệu lực mà quy trình nội bộ chưa sửa: rủi ro bị xử phạt.
Quyết định: Giao bộ phận liên quan sửa quy trình, mẫu biểu; lên lịch đào tạo.
Ai dùng: Kiểm soát nội bộ, kế toán trưởng, pháp chế, nhân sự.
Rủi ro pháp lý doanh nghiệp dễ vướng
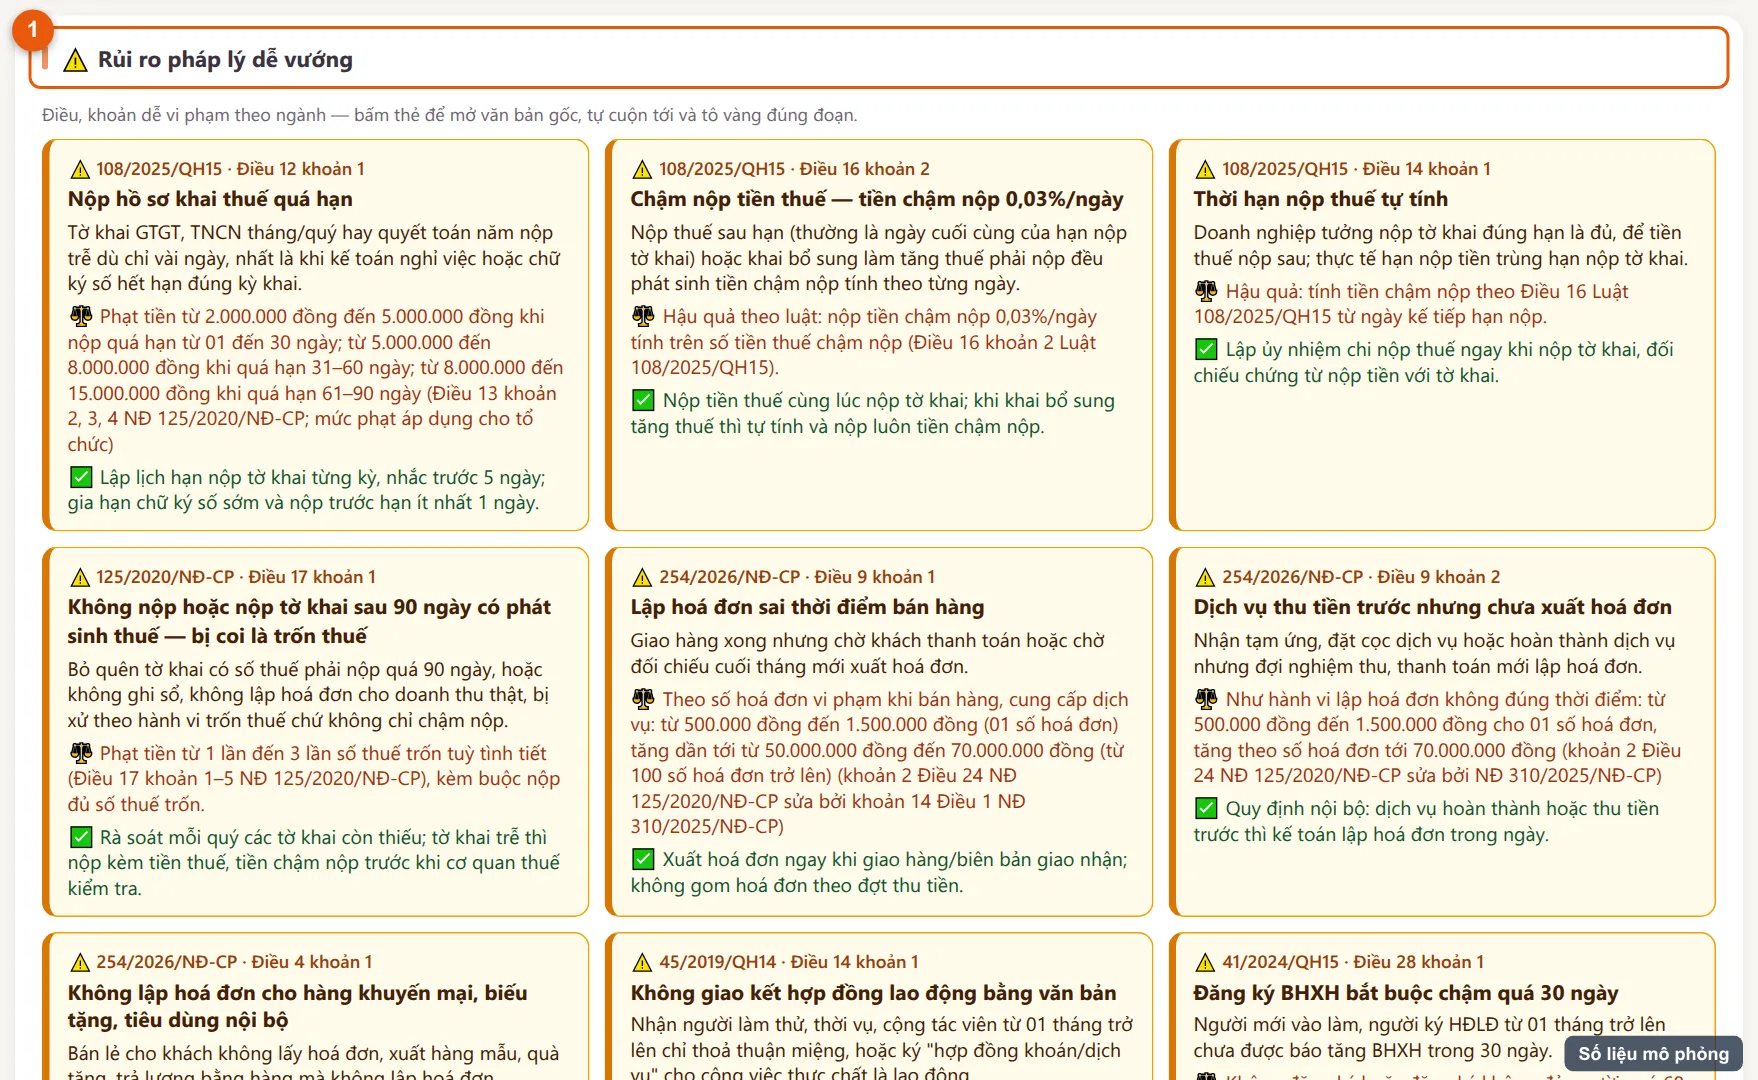
Ý nghĩa: Những lỗi doanh nghiệp hay mắc khi thanh tra, kiểm tra: hoá đơn, chi phí không được trừ, chậm nộp bảo hiểm, giao dịch liên kết… kèm căn cứ và mức phạt.
Cách tính: Tổng hợp từ quy định xử phạt hiện hành; mỗi rủi ro nêu hành vi, căn cứ, mức phạt và cách phòng tránh.
Cách đọc: Đọc như một danh sách tự kiểm; đối chiếu với phát hiện ở trang Kiểm toán nội bộ.
Ngưỡng tốt / xấu: Rủi ro nào doanh nghiệp đang có dấu hiệu: đưa vào kế hoạch kiểm tra tháng.
Quyết định: Bổ sung quy tắc kiểm tra, sửa quy trình phê duyệt chi phí, hoá đơn.
Ai dùng: Kiểm soát nội bộ, kế toán trưởng, Giám đốc tài chính.
Văn bản pháp luật theo ngành
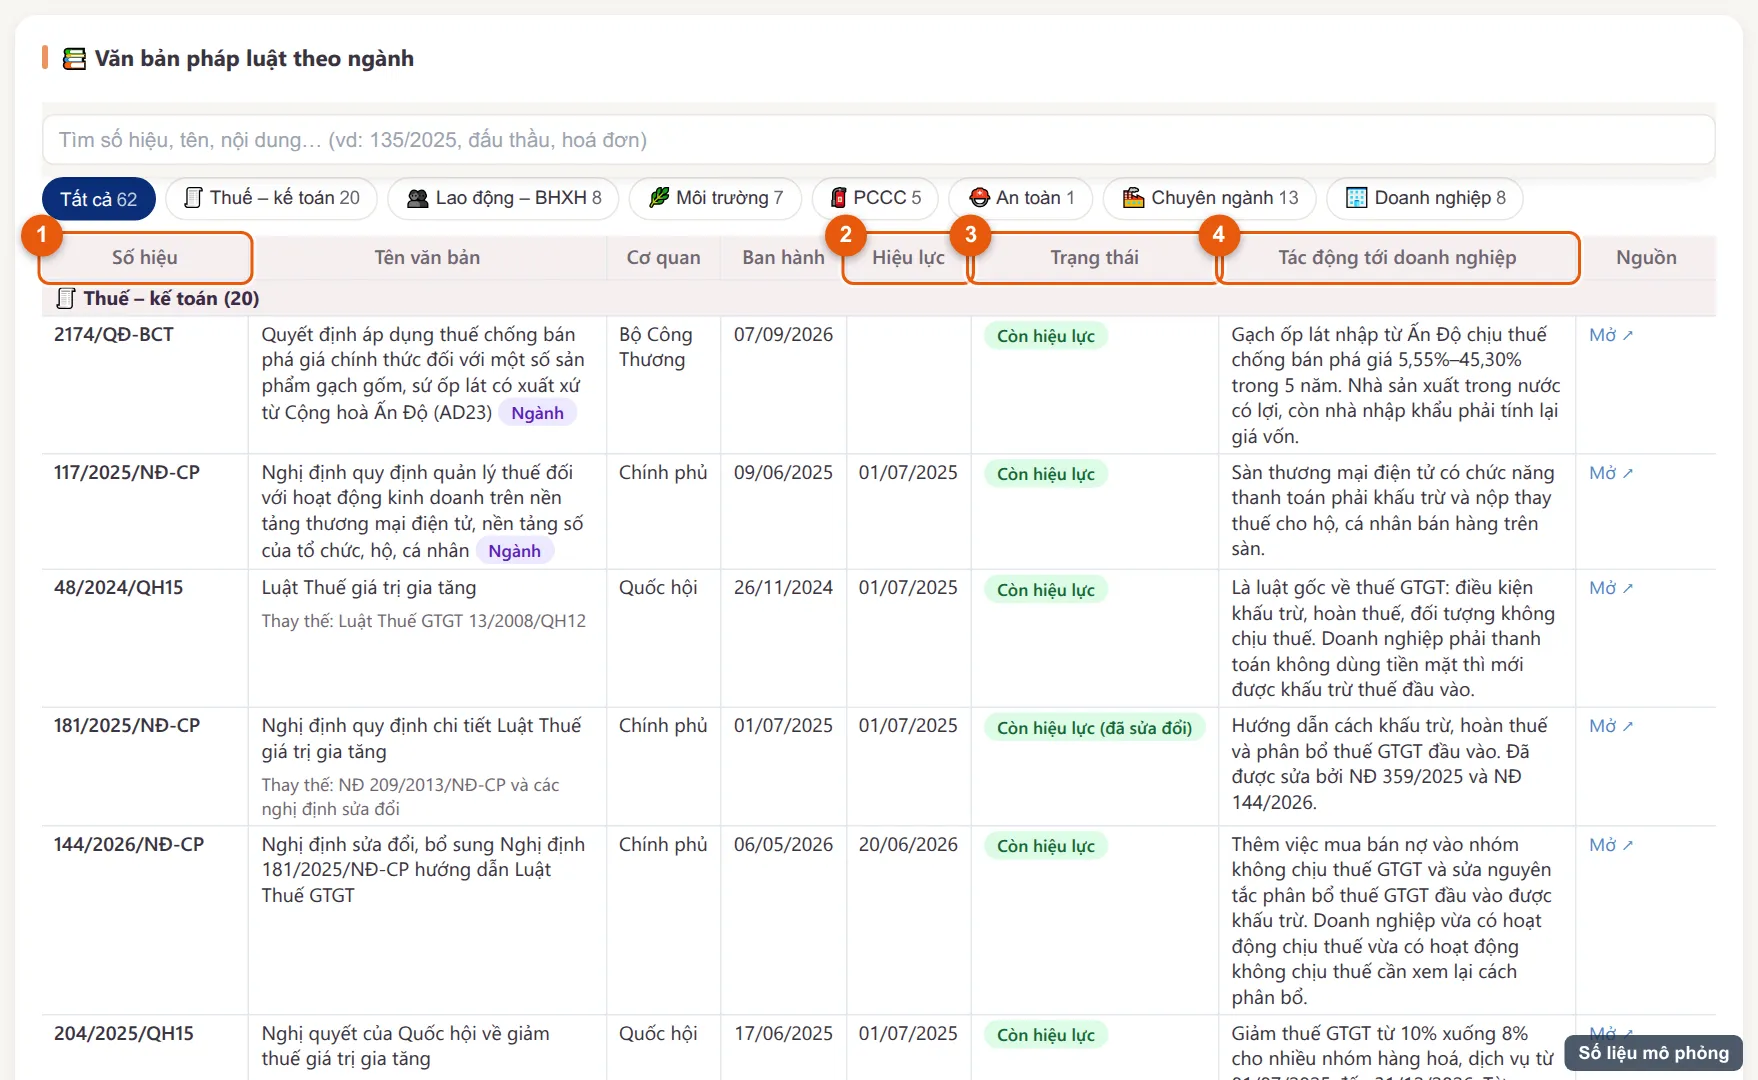
Ý nghĩa: Thư viện văn bản theo lĩnh vực và ngành nghề của doanh nghiệp, ghi rõ còn hay hết hiệu lực và tác động — hồ sơ tra cứu khi làm việc với kiểm toán, thanh tra.
Cách tính: Mỗi văn bản: số hiệu, tên, cơ quan, ngày ban hành, ngày hiệu lực, trạng thái (còn hiệu lực / hết hiệu lực / sắp hiệu lực), tác động.
Cách đọc: Lọc trạng thái "còn hiệu lực" để có bộ căn cứ đang áp dụng.
Ngưỡng tốt / xấu: Quy trình nội bộ dẫn chiếu văn bản đã hết hiệu lực: cần cập nhật.
Quyết định: Cập nhật quy chế tài chính, quy chế chi tiêu nội bộ theo văn bản mới.
Ai dùng: Pháp chế, kiểm soát nội bộ, kế toán trưởng.
Nhật ký thao tác người dùng
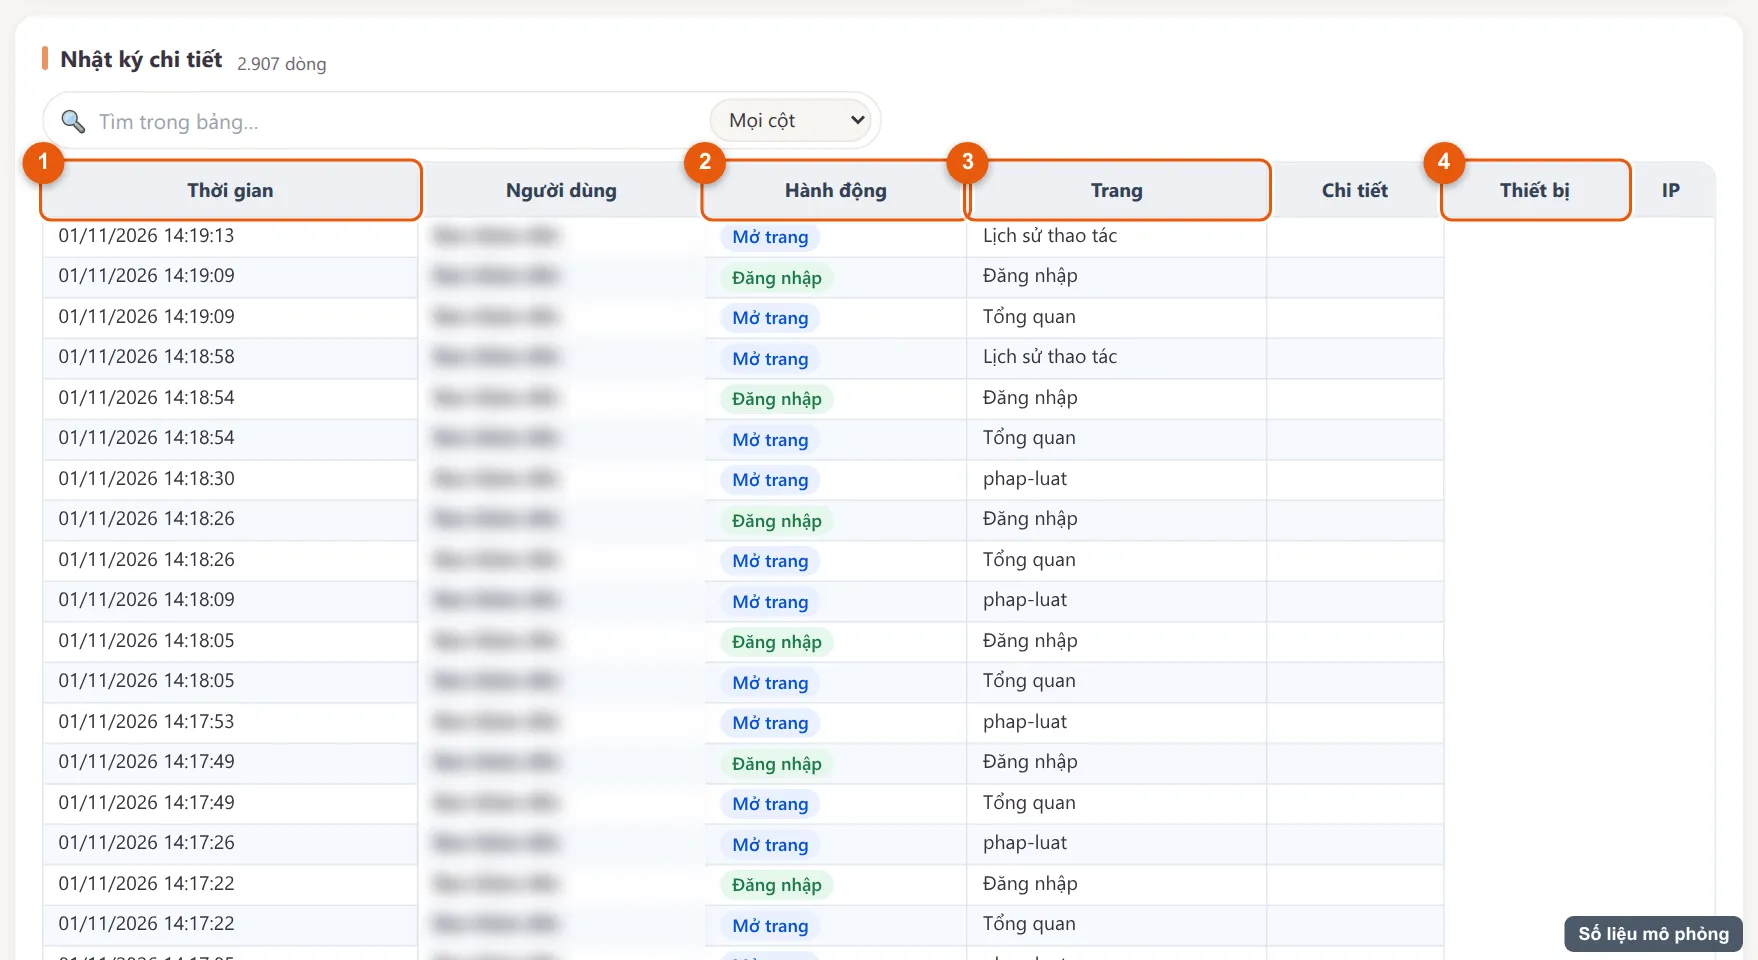
Ý nghĩa: Ai đã làm gì, lúc nào, trên trang nào, từ thiết bị nào — dấu vết kiểm toán để truy lại mọi thay đổi số liệu hay truy cập bất thường.
Cách tính: Mỗi lần đăng nhập, xem, sửa, xoá, xuất dữ liệu đều được ghi một dòng; biểu đồ phía trên đếm số lượt theo ngày và theo người dùng.
Cách đọc: Lọc theo khoảng ngày và người dùng; chú ý hành động xoá, xuất dữ liệu và thao tác ngoài giờ làm việc.
Ngưỡng tốt / xấu: Đăng nhập từ thiết bị lạ, thao tác ban đêm, xoá hàng loạt: phải kiểm tra ngay.
Quyết định: Thu hồi quyền, đổi mật khẩu, yêu cầu giải trình thao tác bất thường.
Ai dùng: Kiểm soát nội bộ, quản trị hệ thống, Ban giám đốc.
Câu hỏi thường gặp
Phần mềm kiểm toán nội bộ của Meliasoft giải quyết bài toán gì?
Sai sót chỉ lộ ra khi kiểm toán, sửa rất tốn công. Tự kiểm tra số liệu mỗi ngày: cân đối, công nợ, tồn âm, bất thường; hồ sơ phục vụ kiểm toán độc lập.
Phần mềm kiểm toán nội bộ gồm những chức năng chính nào?
Tự kiểm tra số liệu hằng ngày: cân đối, công nợ, tồn âm; Hồ sơ phục vụ kiểm toán độc lập; Báo cáo chuyển đổi IFRS.
Ai sử dụng phần mềm kiểm toán nội bộ?
Kế toán trưởng, kiểm soát nội bộ.
Phần mềm kiểm toán nội bộ kết nối với phân hệ nào?
Kế toán, Kho — dùng chung một cơ sở dữ liệu, chứng từ nhập một lần.
AI hỗ trợ gì trong phân hệ này?
Phân tích bất logic số liệu, gợi ý nguyên nhân.
Xem bản tương tác trên trang chủ →
Liên hệ tư vấn · Xem giải pháp tổng thể · Tất cả phân hệ · Giải pháp theo ngành